Domain kaution-hinterlegen.de kaufen?
Wir ziehen mit dem Projekt
kaution-hinterlegen.de um.
Sind Sie am Kauf der Domain
kaution-hinterlegen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaution-hinterlegen.de kaufen?
Welche Arten von Sicherheiten können Mieter als Kaution hinterlegen und welche rechtlichen Vorgaben gibt es bei der Rückzahlung der Mietkaution?
Mieter können als Kaution Bargeld, Bürgschaften oder Sparbücher hinterlegen. Die Rückzahlung der Mietkaution muss innerhalb von 6 Monaten nach Beendigung des Mietverhältnisses erfolgen, abzüglich eventueller offener Forderungen des Vermieters. Der Vermieter ist verpflichtet, die Kaution inklusive Zinsen zurückzuzahlen, sofern keine Schäden oder Mietschulden vorliegen. **
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **

Ähnliche Suchbegriffe für Bank
Top-Angebote
Produkte zum Begriff Bank:
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank RINCONArtikelmaße 1: Funktionssofa L190 × B68 × H77,5 Artikelmaße 2: Ausziehtisch L40 × B27 SB123 × SH40 × ST60 Sitzmöbel-Lattenbreite: 6 cm Stärke der Latten: 1,5 cm Höhe der Rückenlehne: 44 cm Funktion: Verstellbar Verstellbar: Armlehnen Armlehnen: Ja Höhe der Armlehne: 24 cm Sitzplätze: 2 Kissen: 2 46x46 Auflagen: 1 193x60 Auflagenstärke: 6 cm Füllung: Kissen: Polyurethan-Schaumstoff 100% / Sitzkissen: Polyesterfaser 20%; Polyurethanschaum 80% Tischlatten: 6 Stck Tischlattenbreite: 4,5 cm Tischplattenstärke: 2 cm Bein zu Bein Länge: 148 cm Bein zu Bein Breite: 65 cm Höhe der Tischunterkante: 23,5 cm Fußkappen: Nein Ausgleichsfüße: Nein Belastbarkeit [in kg]: 120 | Sitzmöbel 120 | Tisch 10kgArtikelinformationenLiegefläche ausgeklappt 197 cmAuflage unterteilt in 3x 60x41 cm und 2x 60x33 cmmit 5 Reißverschlüssen und 2 Bindebänder Verschlussart: Reißverschluss Waschbar: 30° Die Bank RINCON ist die ideale Ergänzung für Ihren Outdoorbereich.Die im Lieferumfang enthaltene grau gestreifte Auflage829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Muss der Mieter trotzdem zahlen, wenn die Bank pleite geht und die Mietkaution verloren geht?
Ja, der Mieter muss weiterhin seine Miete zahlen, auch wenn die Bank, bei der die Mietkaution hinterlegt wurde, pleite geht und die Kaution verloren geht. Die Mietzahlungen und die Kaution sind zwei separate Verpflichtungen. Der Mieter kann jedoch versuchen, die Kaution von der Bank oder dem Insolvenzverwalter zurückzufordern. **
-
"Was gilt es bei der Rückzahlung der Mietkaution zu beachten und welche Rechte und Pflichten haben Mieter und Vermieter in Bezug auf die Mietkaution?"
Bei der Rückzahlung der Mietkaution ist wichtig, dass der Vermieter die Kaution fristgerecht zurückzahlt, abzüglich eventueller Forderungen für Schäden oder ausstehende Mietzahlungen. Mieter haben das Recht auf eine vollständige und fristgerechte Rückzahlung der Kaution, sofern keine Ansprüche des Vermieters bestehen. Vermieter sind verpflichtet, die Kaution auf einem separaten Konto zu hinterlegen und Mieter über den Verbleib der Kaution zu informieren. **
-
Wie bewertet die Bank eine Immobilie?
Die Bank bewertet eine Immobilie in der Regel anhand verschiedener Faktoren wie Lage, Größe, Zustand, Ausstattung und Marktwert. Dazu werden oft Gutachter oder Sachverständige hinzugezogen, um den Wert der Immobilie objektiv zu bestimmen. Auch die aktuelle Marktsituation und die Entwicklung des Immobilienmarktes spielen eine wichtige Rolle bei der Bewertung. Letztendlich dient die Bewertung der Immobilie der Bank als Sicherheit für einen möglichen Kredit, um das Risiko angemessen einschätzen zu können. **
-
Darf die Bank den Mieter in Regress nehmen, wenn der Vermieter das Haus verkauft?
Nein, die Bank kann den Mieter nicht in Regress nehmen, wenn der Vermieter das Haus verkauft. Die Rechte und Pflichten des Mietvertrags bleiben bestehen und werden durch den Verkauf des Hauses nicht beeinflusst. Der neue Eigentümer tritt in die Rolle des Vermieters ein und übernimmt alle Rechte und Pflichten des vorherigen Vermieters. **

Welche Möglichkeiten gibt es, die Mietkaution für eine Wohnung zu hinterlegen, und welche Rechte hat der Mieter in Bezug auf die Rückzahlung?
Die Mietkaution kann in bar, per Überweisung oder durch eine Bankbürgschaft hinterlegt werden. Der Mieter hat das Recht, die Kaution nach Beendigung des Mietverhältnisses zurückzufordern, abzüglich eventueller Forderungen des Vermieters. Der Vermieter ist verpflichtet, die Kaution innerhalb einer angemessenen Frist zurückzuzahlen, in der Regel innerhalb von 6 Monaten nach Mietende. **
Wie funktioniert die Rückzahlung eines Kredits bei einer Bank?
Die Rückzahlung eines Kredits bei einer Bank erfolgt in regelmäßigen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird zu Beginn des Kreditvertrags festgelegt und bleibt während der Laufzeit konstant. Nachdem alle Raten beglichen wurden, ist der Kredit vollständig zurückgezahlt und die Bank stellt eine Bestätigung aus. **
Top-Angebote
Produkte zum Begriff Bank:
-
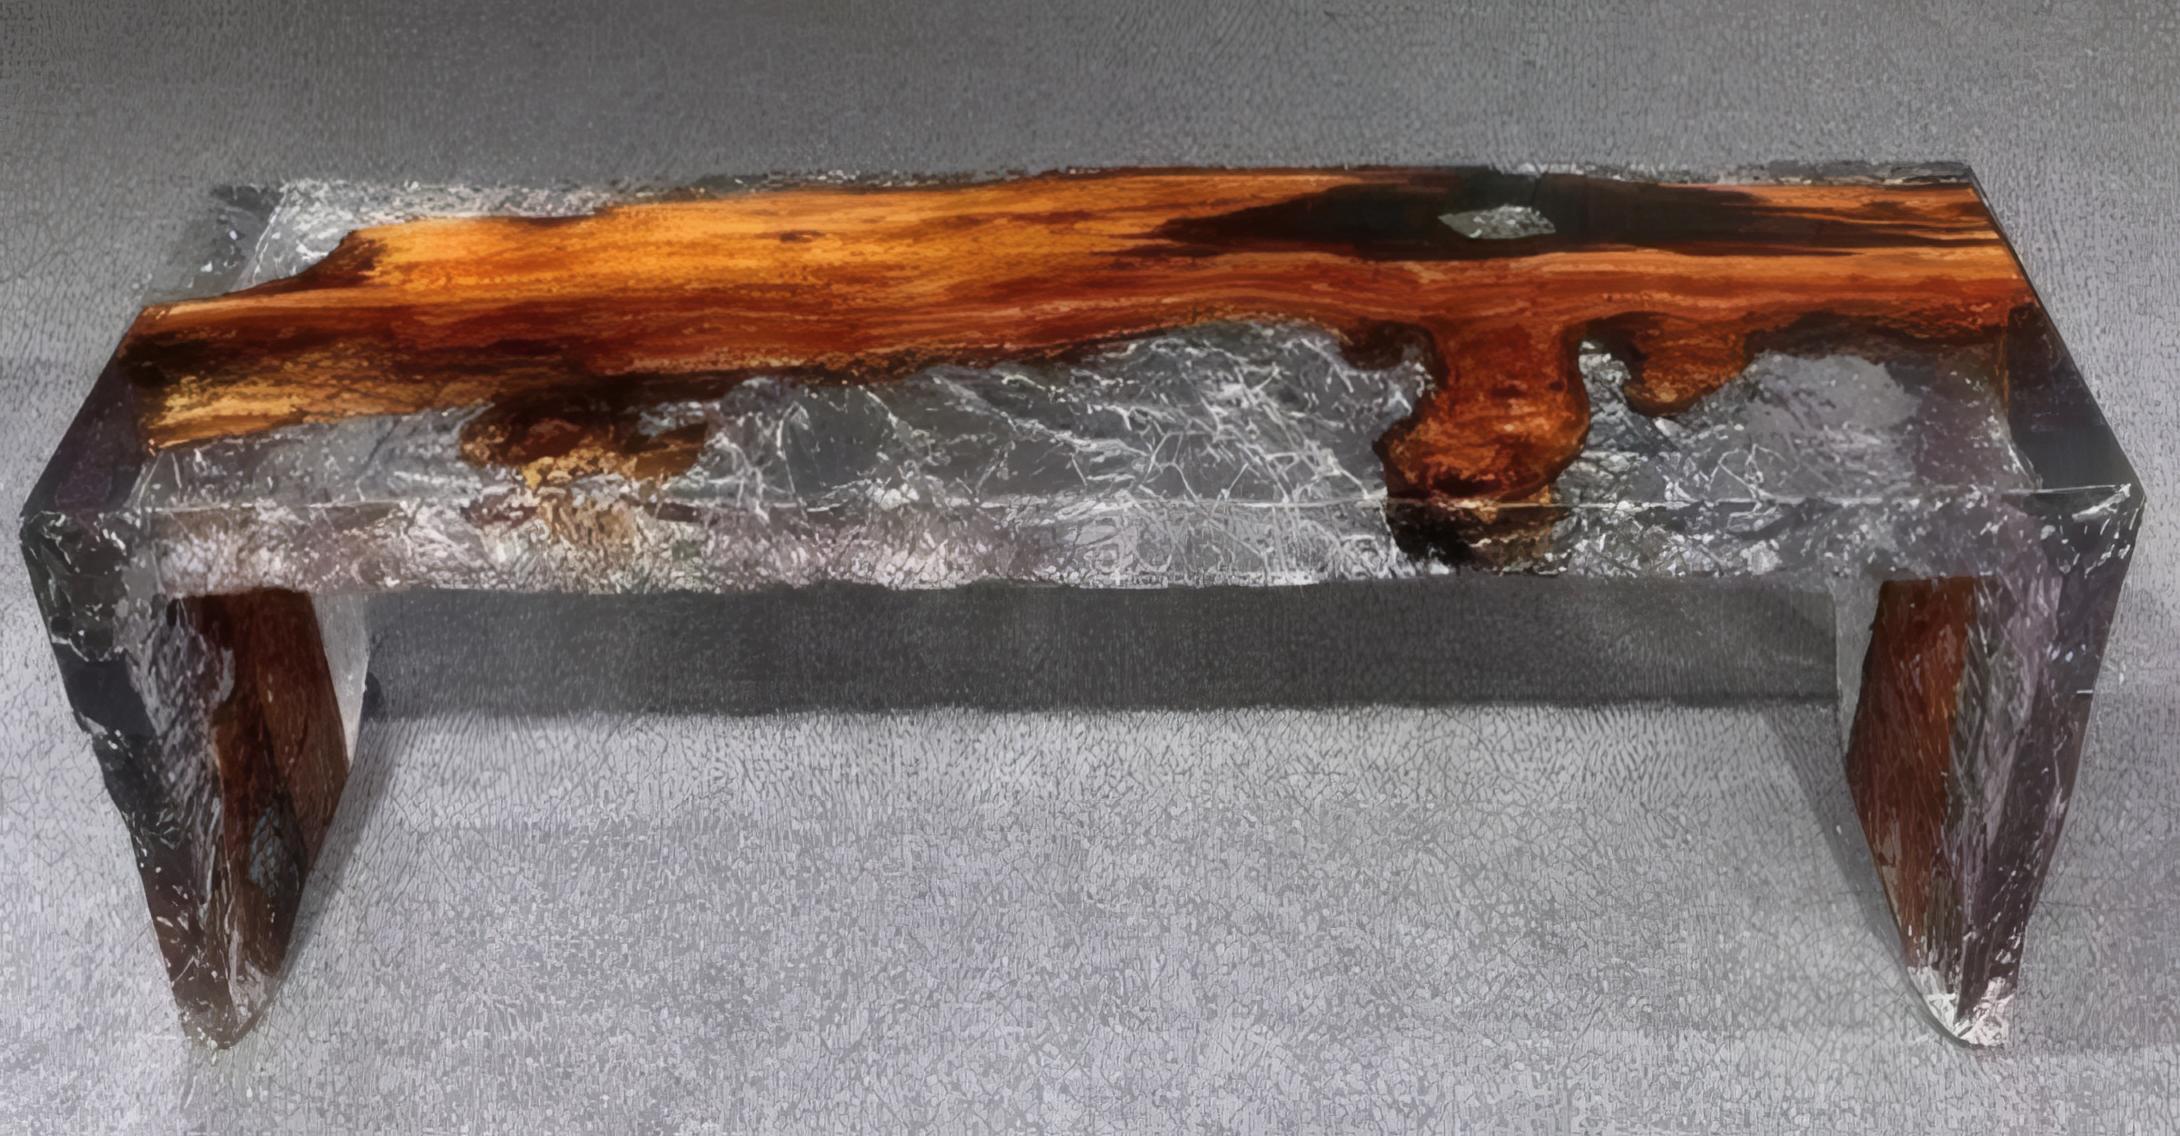
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankBank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Sicherheiten können Mieter als Kaution hinterlegen und welche rechtlichen Vorgaben gibt es bei der Rückzahlung der Mietkaution?
Mieter können als Kaution Bargeld, Bürgschaften oder Sparbücher hinterlegen. Die Rückzahlung der Mietkaution muss innerhalb von 6 Monaten nach Beendigung des Mietverhältnisses erfolgen, abzüglich eventueller offener Forderungen des Vermieters. Der Vermieter ist verpflichtet, die Kaution inklusive Zinsen zurückzuzahlen, sofern keine Schäden oder Mietschulden vorliegen. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Muss der Mieter trotzdem zahlen, wenn die Bank pleite geht und die Mietkaution verloren geht?
Ja, der Mieter muss weiterhin seine Miete zahlen, auch wenn die Bank, bei der die Mietkaution hinterlegt wurde, pleite geht und die Kaution verloren geht. Die Mietzahlungen und die Kaution sind zwei separate Verpflichtungen. Der Mieter kann jedoch versuchen, die Kaution von der Bank oder dem Insolvenzverwalter zurückzufordern. **
-
"Was gilt es bei der Rückzahlung der Mietkaution zu beachten und welche Rechte und Pflichten haben Mieter und Vermieter in Bezug auf die Mietkaution?"
Bei der Rückzahlung der Mietkaution ist wichtig, dass der Vermieter die Kaution fristgerecht zurückzahlt, abzüglich eventueller Forderungen für Schäden oder ausstehende Mietzahlungen. Mieter haben das Recht auf eine vollständige und fristgerechte Rückzahlung der Kaution, sofern keine Ansprüche des Vermieters bestehen. Vermieter sind verpflichtet, die Kaution auf einem separaten Konto zu hinterlegen und Mieter über den Verbleib der Kaution zu informieren. **
Ähnliche Suchbegriffe für Bank
-
Bank RINCONArtikelmaße 1: Funktionssofa L190 × B68 × H77,5 Artikelmaße 2: Ausziehtisch L40 × B27 SB123 × SH40 × ST60 Sitzmöbel-Lattenbreite: 6 cm Stärke der Latten: 1,5 cm Höhe der Rückenlehne: 44 cm Funktion: Verstellbar Verstellbar: Armlehnen Armlehnen: Ja Höhe der Armlehne: 24 cm Sitzplätze: 2 Kissen: 2 46x46 Auflagen: 1 193x60 Auflagenstärke: 6 cm Füllung: Kissen: Polyurethan-Schaumstoff 100% / Sitzkissen: Polyesterfaser 20%; Polyurethanschaum 80% Tischlatten: 6 Stck Tischlattenbreite: 4,5 cm Tischplattenstärke: 2 cm Bein zu Bein Länge: 148 cm Bein zu Bein Breite: 65 cm Höhe der Tischunterkante: 23,5 cm Fußkappen: Nein Ausgleichsfüße: Nein Belastbarkeit [in kg]: 120 | Sitzmöbel 120 | Tisch 10kgArtikelinformationenLiegefläche ausgeklappt 197 cmAuflage unterteilt in 3x 60x41 cm und 2x 60x33 cmmit 5 Reißverschlüssen und 2 Bindebänder Verschlussart: Reißverschluss Waschbar: 30° Die Bank RINCON ist die ideale Ergänzung für Ihren Outdoorbereich.Die im Lieferumfang enthaltene grau gestreifte Auflage829,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank SILEADie Bank SILEA ist eine elegante Sitzgelegenheit, die durch ihr modernes Design und hochwertiges Material besticht. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist sie nicht nur äußerst langlebig, sondern auch wetterbeständig, was sie269,95 €*Versand: 39,85 €Sichere Weiterleitung zum Anbieter
-
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeBank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Hochwertige Möbel für Ihr Zuhause. Qualität und Design vereint. Dieses Produkt überzeugt durch sorgfältige Verarbeitung, ansprechendes Design und langlebige Materialien für höchsten Wohnkomfort.2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bewertet die Bank eine Immobilie?
Die Bank bewertet eine Immobilie in der Regel anhand verschiedener Faktoren wie Lage, Größe, Zustand, Ausstattung und Marktwert. Dazu werden oft Gutachter oder Sachverständige hinzugezogen, um den Wert der Immobilie objektiv zu bestimmen. Auch die aktuelle Marktsituation und die Entwicklung des Immobilienmarktes spielen eine wichtige Rolle bei der Bewertung. Letztendlich dient die Bewertung der Immobilie der Bank als Sicherheit für einen möglichen Kredit, um das Risiko angemessen einschätzen zu können. **
-
Darf die Bank den Mieter in Regress nehmen, wenn der Vermieter das Haus verkauft?
Nein, die Bank kann den Mieter nicht in Regress nehmen, wenn der Vermieter das Haus verkauft. Die Rechte und Pflichten des Mietvertrags bleiben bestehen und werden durch den Verkauf des Hauses nicht beeinflusst. Der neue Eigentümer tritt in die Rolle des Vermieters ein und übernimmt alle Rechte und Pflichten des vorherigen Vermieters. **
-
Welche Möglichkeiten gibt es, die Mietkaution für eine Wohnung zu hinterlegen, und welche Rechte hat der Mieter in Bezug auf die Rückzahlung?
Die Mietkaution kann in bar, per Überweisung oder durch eine Bankbürgschaft hinterlegt werden. Der Mieter hat das Recht, die Kaution nach Beendigung des Mietverhältnisses zurückzufordern, abzüglich eventueller Forderungen des Vermieters. Der Vermieter ist verpflichtet, die Kaution innerhalb einer angemessenen Frist zurückzuzahlen, in der Regel innerhalb von 6 Monaten nach Mietende. **
-
Wie funktioniert die Rückzahlung eines Kredits bei einer Bank?
Die Rückzahlung eines Kredits bei einer Bank erfolgt in regelmäßigen Raten, die aus einem Teil der Tilgung und einem Teil der Zinsen bestehen. Die Höhe der Raten wird zu Beginn des Kreditvertrags festgelegt und bleibt während der Laufzeit konstant. Nachdem alle Raten beglichen wurden, ist der Kredit vollständig zurückgezahlt und die Bank stellt eine Bestätigung aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.